中信证券研报称配资风险评估,从选取的全球医美头部上市公司样本来看,2026年二季度企业经营表现延续分化,具备成熟品牌积淀、积极推进全球化及新品商业化的企业增长更优。地区上,中国持续贡献增量,欧洲受新品上市和渠道拓展带动增长,美国需求出现边际改善,韩国受高基数和竞争加剧影响。产品上,肉毒素需求具韧性、渠道拓展与剂型迭代支撑增长;填充品类分化,玻尿酸承压,再生材料/PDRN保持高增长;设备类中射频/超声头部品牌依托海外装机扩张与耗材销售延续增长。展望全年,部分优势企业上调全年收入指引,但渠道建设及新品推广投入也使收入增长与盈利兑现有所分化。我们看好具备成熟品牌积淀、差异化产品及商业化能力的头部医美企业,通过区域和品类拓新获取增量。维持医美行业“强于大市”评级。
举报 相关阅读 同比翻倍的背后:京东小家电超品日,到底做对了什么?元股证券:ygzq.hk 2284 08-27 17:44
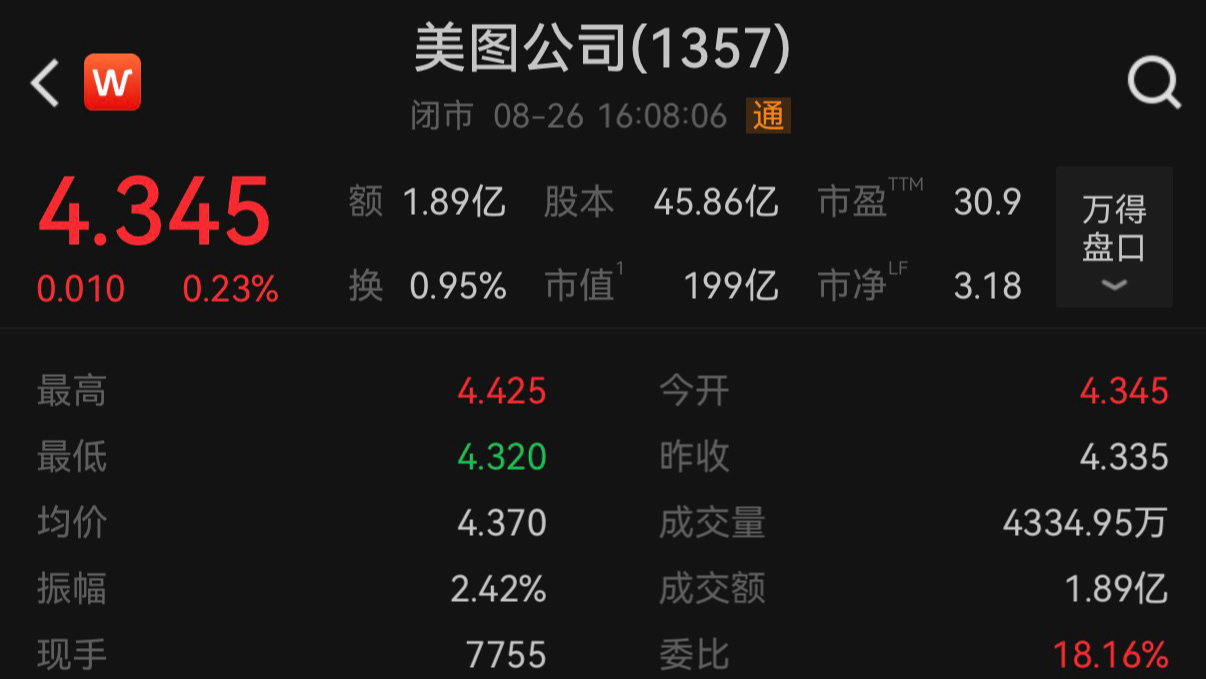 美图赚到了AI的钱,股价仍承压
今年以来美图股价下跌37%。
股票配资证券入口 8484 08-27 00:05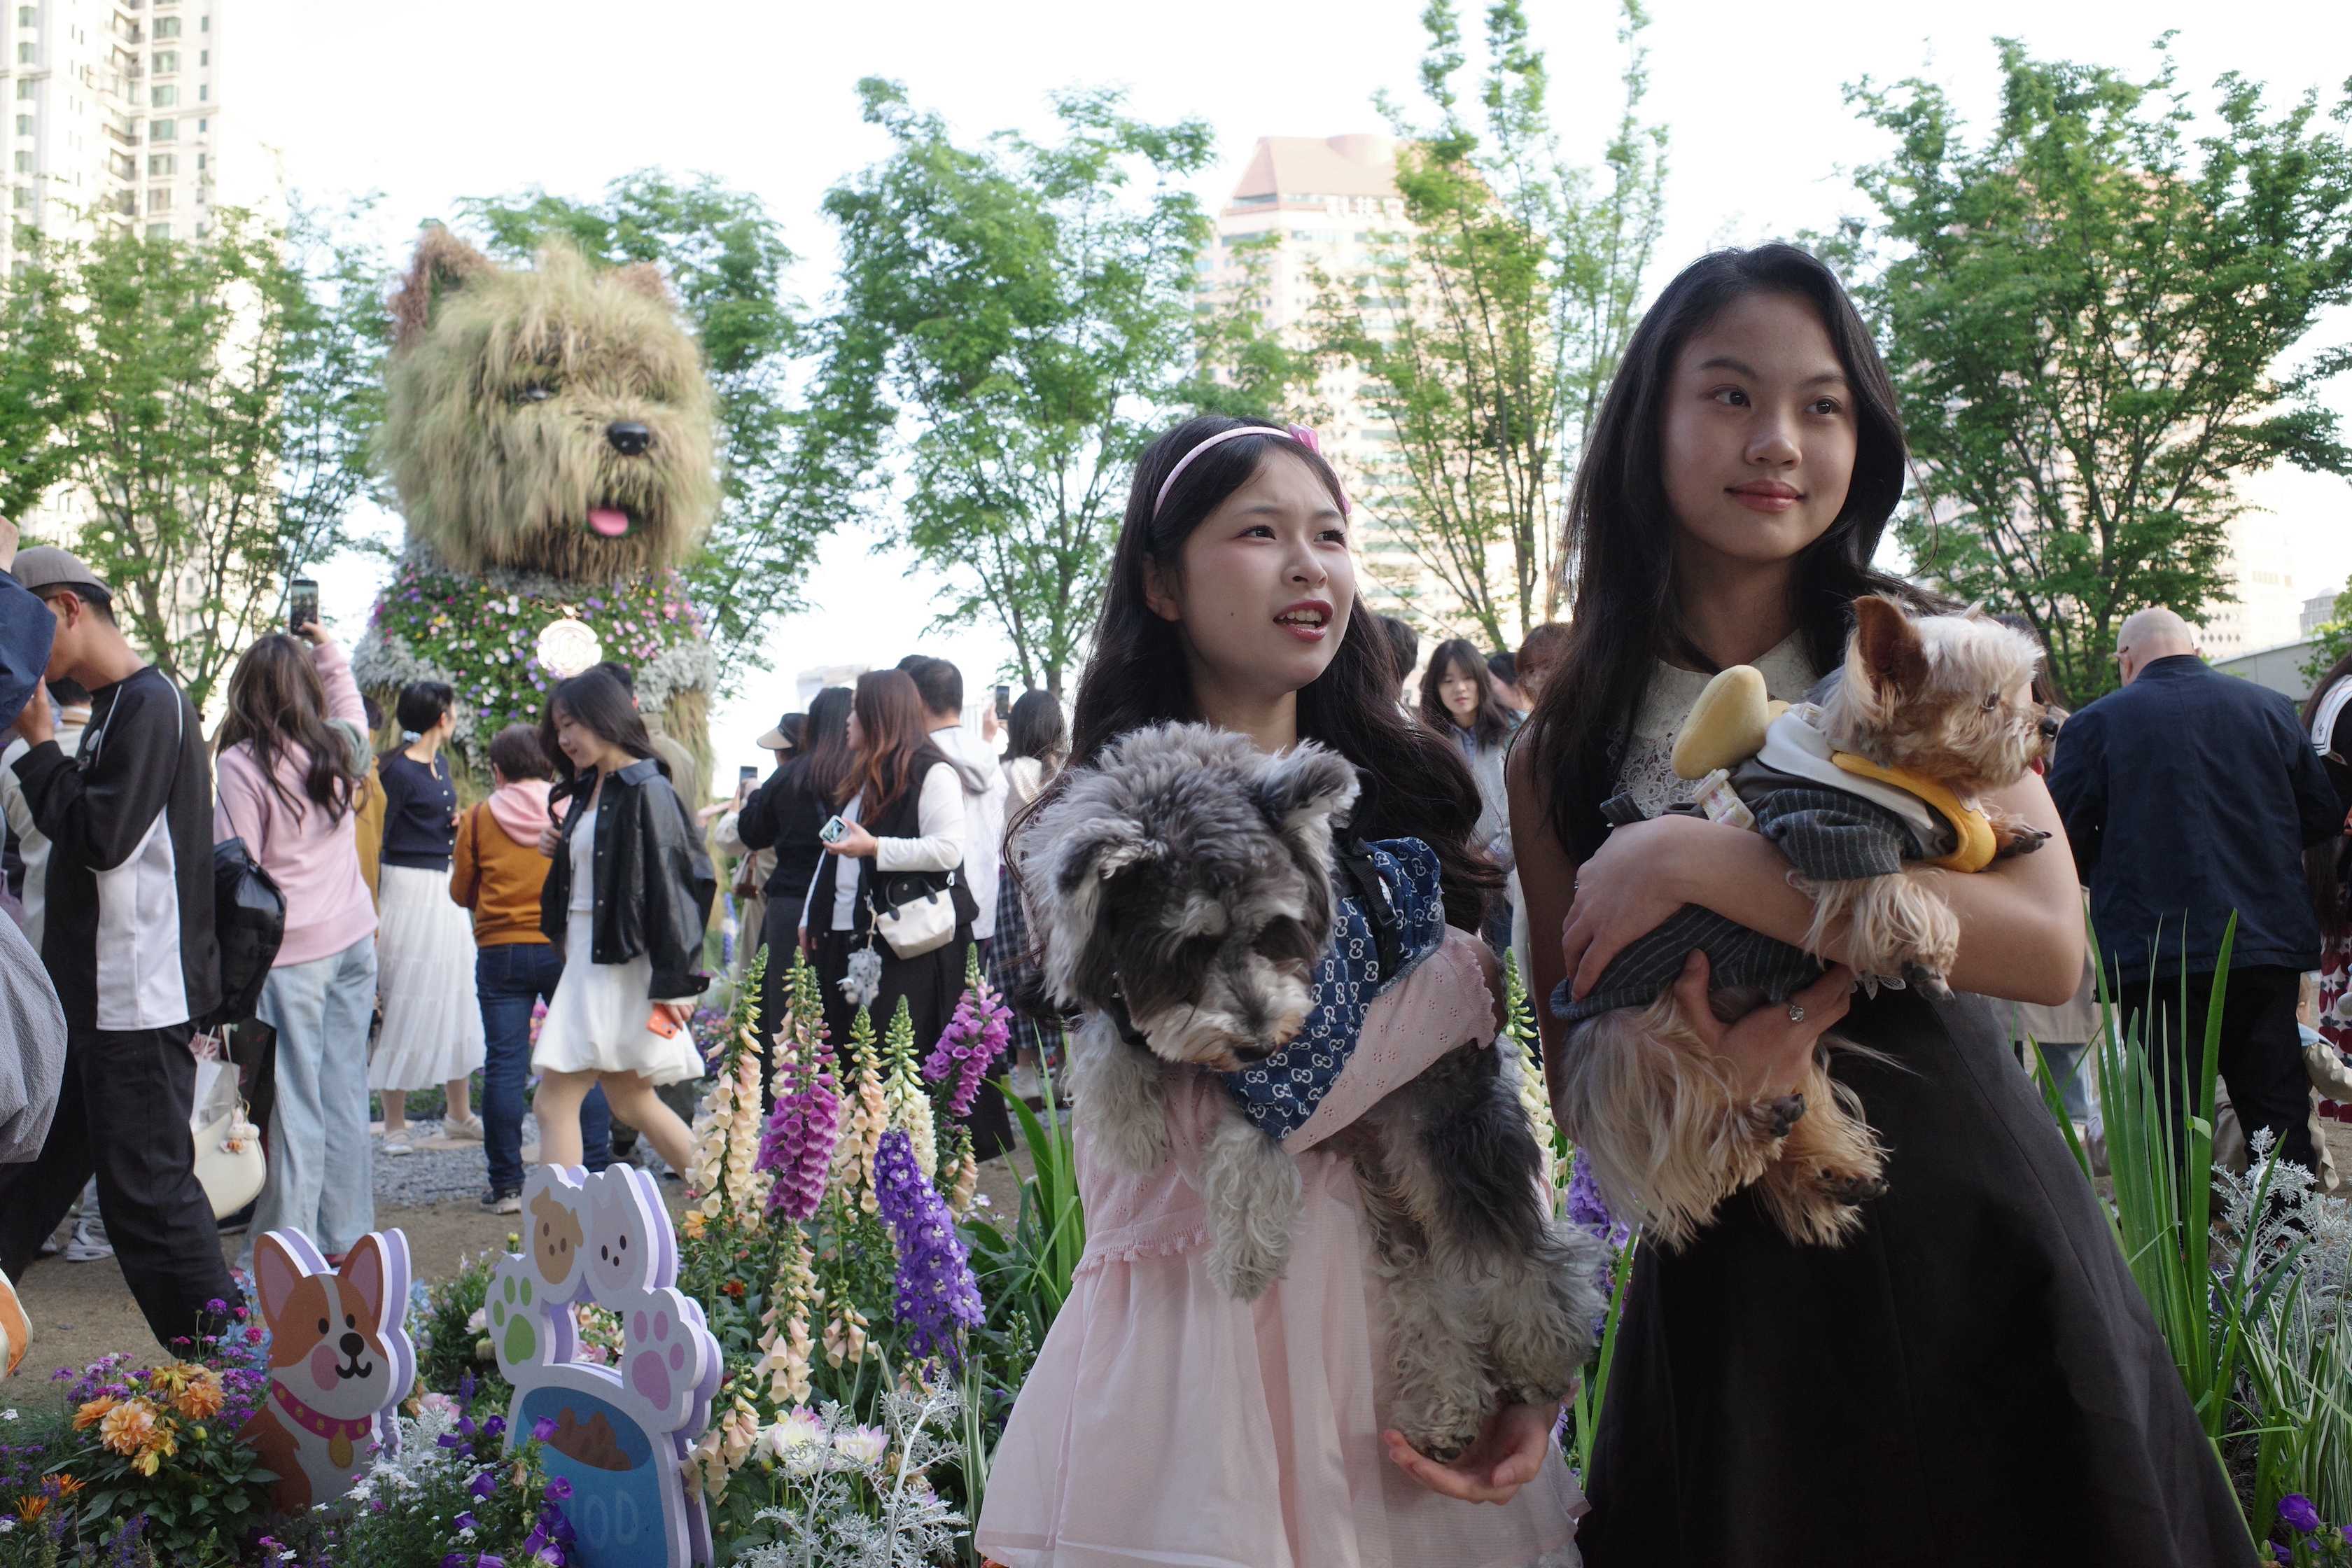 萌宠经济有多旺?3000亿市场迎来重量级“降维玩家”
预计2028年中国宠物市场规模将突破4000亿元。
 41437 08-23 21:22
 上海前7个月进出口3万亿元,“新三样”出口增长7成
1509 08-14 11:18 游戏出海创六年来最大增长:玩家更难抢了,但厂商赚更多了
游戏出海半年赚了835亿元配资风险评估。
6 14653 08-03 18:45 一财最热 点击关闭元股证券实盘官网提示:本文来自互联网,不代表本网站观点。